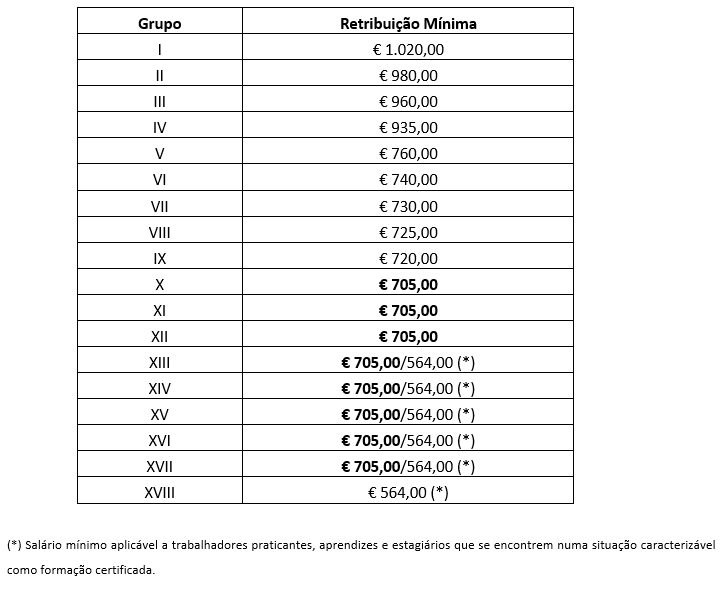
 Para visualizar as categorias profissionais incluídas em cada grupo profissional clique aqui.
O subsídio de refeição continua a ser de € 6,00 diários, com manutenção das anteriores condições de atribuição – sem prejuízo, naturalmente, de o mesmo poder vir a ser alterado, durante o ano de 2022, por força de eventual renegociação que possa vir a ocorrer em sede de contratação coletiva.
Mais informamos que este subsídio continua a ser tributado na parte que exceder o valor de € 4,77 (pelo que sobre a diferença incidirá IRS e Segurança Social), exceto se for pago integralmente através de vale-refeição e não exceder o montante de € 7,63 (artigo 2.º, n.º 3, alínea b), ponto 2, do CIRS; artigo 1.º da Portaria n.º 1553-D/2008, de 31 de dezembro de 2008, artigo 20.º da Lei n.º 42/2016, de 28 de dezembro, e artigo 21.º da LOE 2018 – Lei n.º 114/2017, de 29 de dezembro).
II) COMPENSAÇÃO AO AUMENTO DO VALOR DA RMMG
O Decreto-Lei n.º 109-B/2021, de 7 de dezembro, prevê, ainda, uma medida excecional de compensação ao aumento do valor da retribuição mínima mensal garantida, aplicável a todas as empresas, independentemente da sua forma jurídica, bem como aos empresários em nome individual, com um ou mais trabalhadores ao seu serviço, que consiste na atribuição de um subsídio pecuniário pago de uma só vez, pelo IAPMEI para a generalidade das empresas ou pelo Turismo de Portugal para as empresas com atividade de turismo.
O acesso das empresas ao subsídio pecuniário depende das seguintes condições:
- Apresentar, na declaração de remunerações de dezembro de 2021, um ou mais trabalhadores, a tempo completo, com valor da remuneração base declarada igual ou superior à RMMG para 2021 (€ 665,00, nos termos previstos no Decreto-Lei n.º 109-A/2020 de 31 de dezembro), e inferior à RMMG para 2022 (€ 705,00, nos termos previstos no artigo 3.º do diploma em análise);
- Ter, no momento do pagamento do subsídio pecuniário, as suas situações tributária e contributiva regularizadas, perante, respetivamente, a administração fiscal e a segurança social.
- Nome ou denominação social da entidade empregadora;
- Número de trabalhadores abrangidos;
- Número de identificação fiscal (NIF) e número de identificação da Segurança Social (NISS) da entidade empregadora.
Para acesso ao subsídio, a Segurança Social considera o número de trabalhadores a tempo completo, que constem da última declaração de remunerações submetida à data da disponibilização da informação às entidades pagadoras IAPMEI e Turismo de Portugal, com valor de remuneração base declarada equivalente à RMMG para 2022.
O subsídio pecuniário a atribuir é de:
- € 112,00 por trabalhador que na declaração de remunerações relativa ao mês de dezembro de 2021:
- € 56,00 por trabalhador que, na declaração de remunerações relativa ao mês de dezembro de 2021, aufira salário entre os € 665,00 e os € 705,00.
- Autorizar a consulta à situação tributária e contributiva;
- Indicar o IBAN de conta bancária de que o empregador seja titular;
- Indicar a respetiva Classificação Portuguesa de Atividades Económicas principal;
- Indicar o endereço eletrónico e, opcionalmente, telefone de contacto.